Dettaglio
Il budget 2027 non può essere il 2026 con qualche percentuale in più
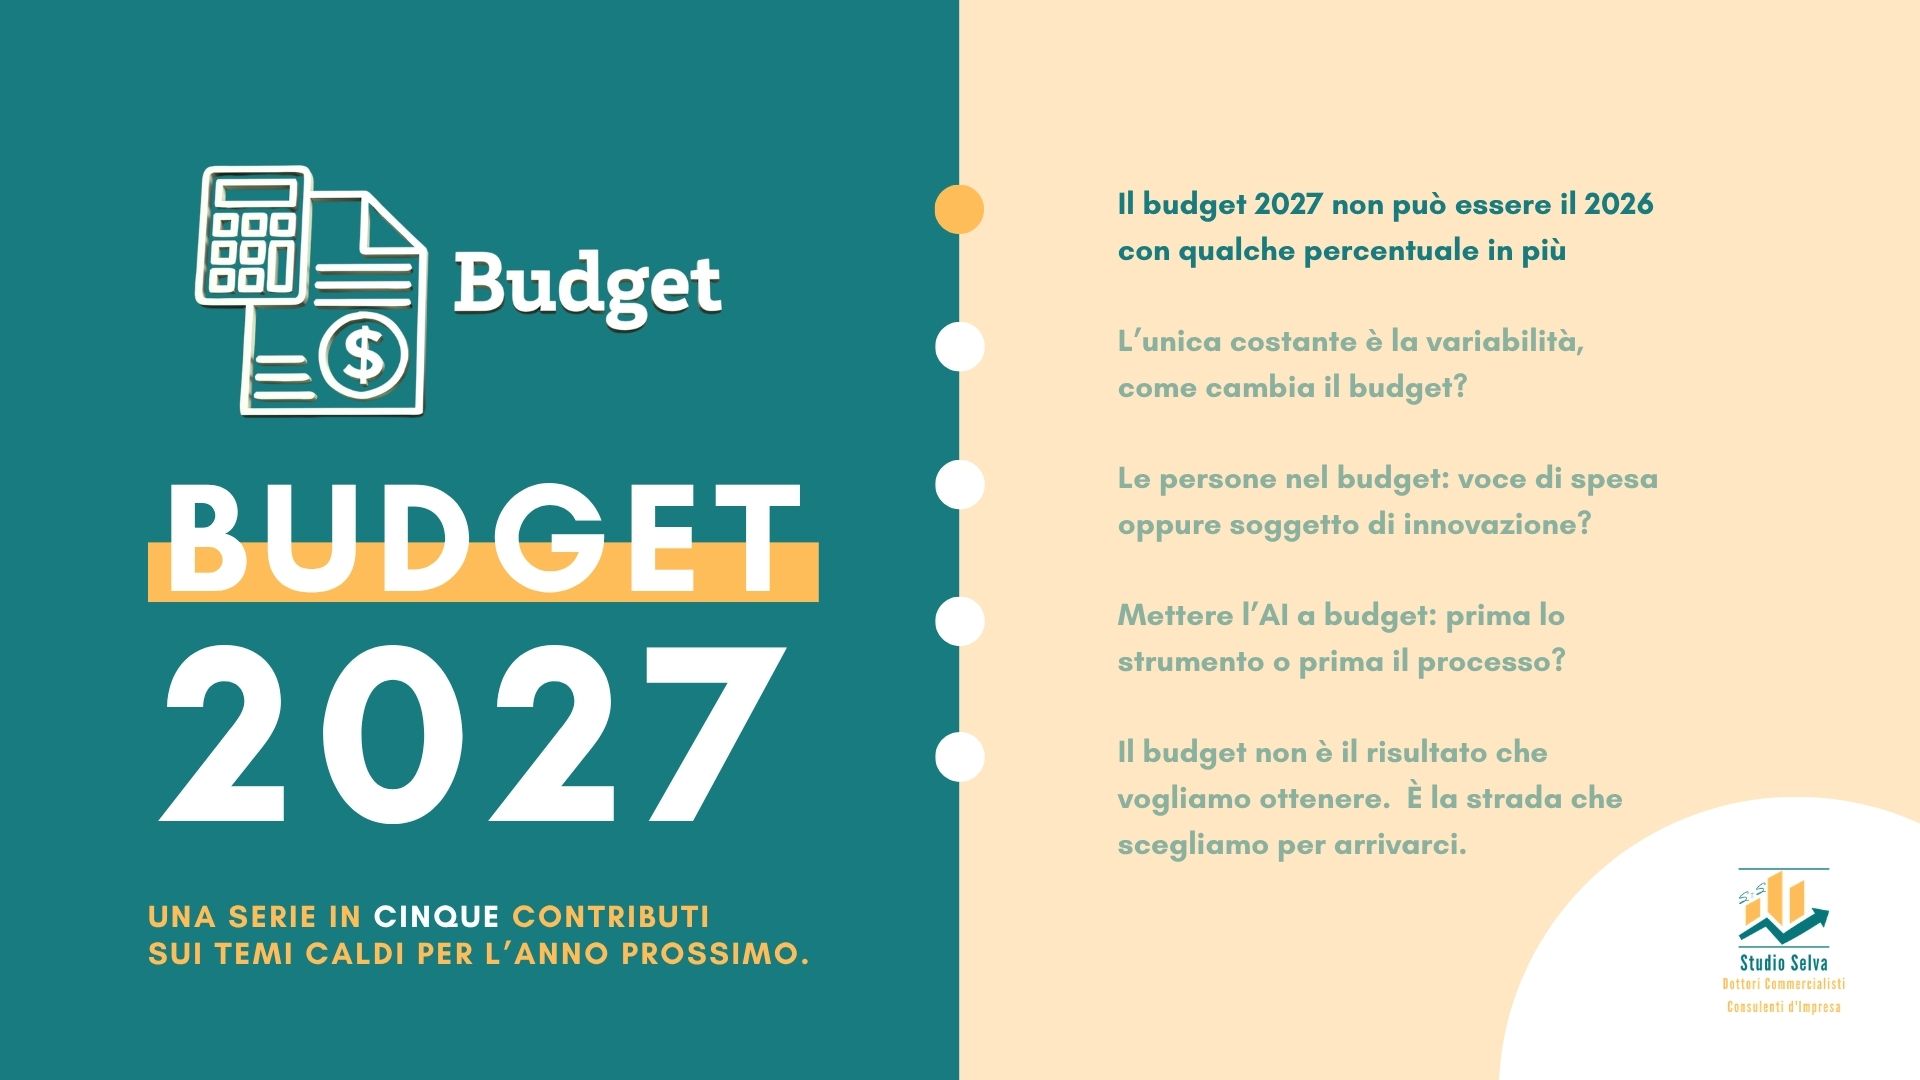
Tra qualche settimana molte imprese inizieranno a lavorare al budget 2027.
Il rischio è conosciuto.
Prendere i dati dell’anno precedente, incrementare i ricavi, adeguare alcuni costi. Ecco il Conto Economico.
Ormai poi sempre più imprese, per calcolare il DSCR inseriranno gli investimenti già programmati, le variazioni di circolante, le uscite di cassa per i finanziamenti.
Ed ecco il cash flow previsionale.
Formalmente potremmo anche ottenere un buon documento previsionale ma stiamo davvero pianificando il 2027?
Negli ultimi anni almeno tre elementi hanno modificato profondamente il contesto nel quale le imprese prendono decisioni.
- Il primo è la variabilità: prezzi di acquisto, energia, tassi, domanda, condizioni commerciali e mercati hanno dimostrato di poter cambiare con una velocità difficilmente compatibile con un budget costruito su una sola ipotesi.
- Il secondo riguarda le persone: competenze, capacità di attrarre professionalità, retention, coinvolgimento e crescita organizzativa non possono più essere considerati elementi dati. Non basta inserire nel budget il costo del personale esistente e qualche nuova assunzione.
quali dobbiamo costruire e quale organizzazione vogliamo avere.
- Il terzo è l’intelligenza artificiale: Se davvero riteniamo che l’AI modificherà una parte dei processi aziendali, questa convinzione deve trovare una rappresentazione concreta nel budget.
- Quali strumenti?
- Quali processi?
- Quali investimenti?
- Quali competenze?
- Quale revisione dell’organizzazione del lavoro?
Quelli evidenziati sono tre temi distinti, i quali pongono la stessa sfida:
il budget rappresenterà per l’azienda un semplice adempimento amministrativo oppure l’occasione per riflettere su ciò che l’impresa intende diventare?
Il budget può infatti essere semplicemente la proiezione variata dell’anno scorso oppure un processo attraverso il quale l’impresa traduce obiettivi e scelte in volumi e prezzi, costi variabili e struttura, costi discrezionali, investimenti, persone e competenze, fabbisogno finanziario e flussi di cassa.
Allora il documento finale rappresenta semplicemente la sintesi e la verifica che quelle scelte possono stare insieme.
Il budget 2027 dovrebbe quindi avere almeno tre caratteristiche.
- Dovrebbe essere dinamico, perché il contesto può cambiare.
- Dovrebbe essere organizzativo, perché gli obiettivi devono essere costruiti e realizzati dalle persone.
- Dovrebbe essere strategico, perché innovazione e AI devono tradursi in decisioni, investimenti e processi concreti.
Nei prossimi contributi affronteremo separatamente questi tre aspetti.
Lo scopo è quello di mettere in luce dei punti di attenzione per riportare il budget alla sua funzione principale:
costringere l’impresa a interrogarsi sul futuro
STUDIO SELVA
Tel 0541 640116
Lun - Ven : 9.00 - 13.00 e 14.00 - 18.00
Sab.Dom. Chiuso / Mercoledì solo mattina